在过去十年的大部分时间里,银行业的转型主要以数字化为特征:将客户旅程迁移到线上、用应用程序取代纸质流程、通过 API 开放服务,以及将工作负载迁移至云端。这一进程远未结束,但行业已经迈入下一个阶段。正在浮现的问题不再仅仅是如何对银行进行数字化,而是如何构建一个能够智能运行、持续适应并实时决策的银行系统。纵观整个行业,过去各自独立推进的多项技术变革正开始走向融合,并共同指向一种新的银行架构。
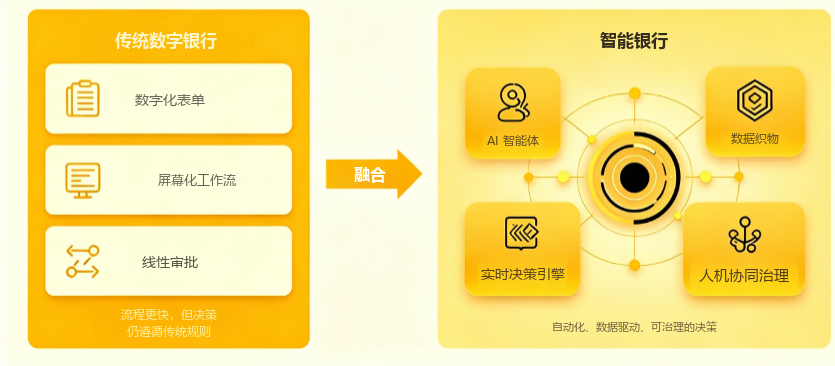
图 1:金融决策的范式转变
1. 从数字渠道到智能决策
第一代数字银行的重心主要在界面上:移动银行、数字化开户、自助服务,以及日益无缝的支付体验。下一代银行正在把智能能力推向更深入的交易层和决策层,AI 的应用已不再局限于面向客户的智能助手,而是扩展到欺诈检测、信贷决策、交易监控、催收、服务运营和软件开发等领域。关键的转变在于:AI 从银行外围的工具,变成银行运营方式本身的组成部分,这最终将改变技术平台自身的角色。下一代银行系统要做的不仅是正确处理交易,还需要在业务需要的时点提供数据、编排和治理能力,让智能决策得以发生。
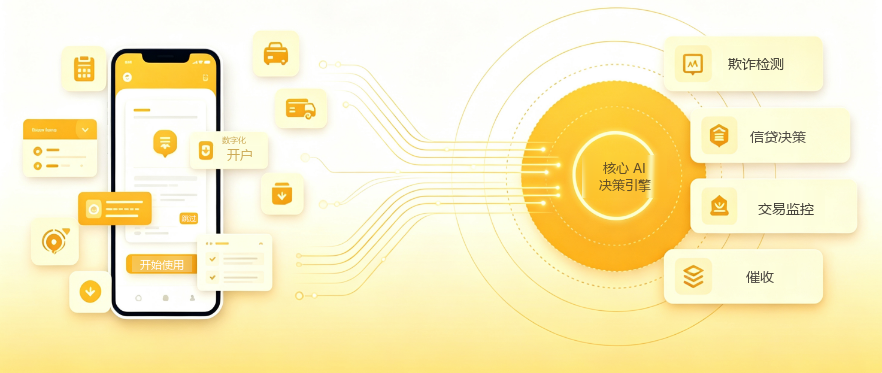
图 2:AI 从客户助手走向核心银行业务运营
2. 从单体核心系统到可组合银行
几十年来,核心银行系统的现代化往往意味着一个重大抉择:要么更换核心系统,要么继续将就使用。这种非此即彼的选择正在消失。现代银行架构正变得越来越可组合,API、微服务和事件驱动架构使银行能够在与现有系统共存的同时,对单项业务能力逐一进行现代化改造由此产生了一种截然不同的转型模式。银行不再需要围绕单一技术替换制定长达数年的计划,而是可以对支付、银行卡、贷款、客户管理等各项能力逐步进行现代化,同时降低迁移风险。因此,未来的架构不太可能由某一个单体平台来定义,而是会越来越像一个由可互操作能力构成的生态系统。
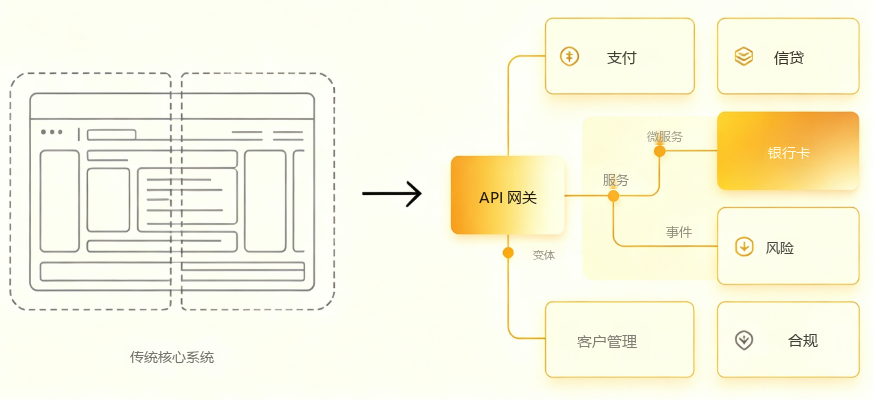
图 3:传统核心系统向可组合银行迁移
3. 从批处理到实时银行
实时支付已经改变了客户对速度的预期,而这一预期如今正在向整个银行价值链蔓延,欺诈决策越来越需要在交易进行中完成;信用额度可以动态调整;客户优惠能够实时响应客户行为;流动性头寸可以持续更新,而无需依赖周期性的对账。这需要的不仅仅是更快的基础设施。它要求银行系统围绕事件而非批处理来设计,实现持续决策而非周期性处理。因此,实时架构正在成为智能银行的基础之一。
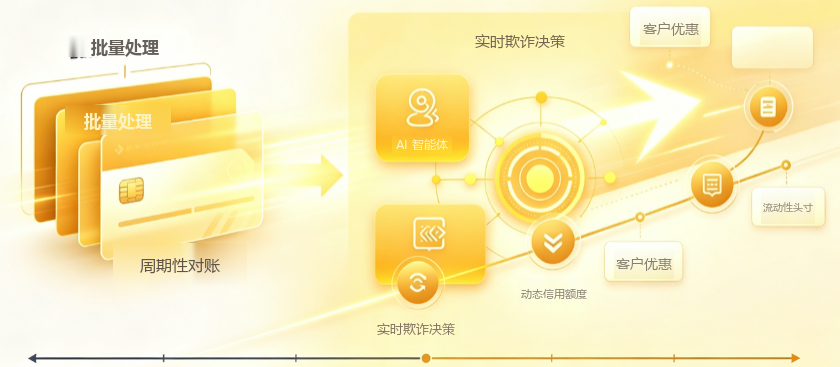
图 4:决策发生在交易时点
4. 从云迁移到云原生架构
将工作负载迁移到云上是重要的第一步,但仅仅把现有应用托管在云端,并不一定能让银行变得更加敏捷,更重大的变化发生在架构层面。云原生银行系统为模块化部署、弹性扩展、持续交付和快速集成而设计,结合微服务和 API,银行推出新产品和新能力的速度可以远远超越传统发布周期所能允许的范围。战略问题正从“我们是否已上云?”转变为“我们的架构是否因此真正变得更具适应性?”
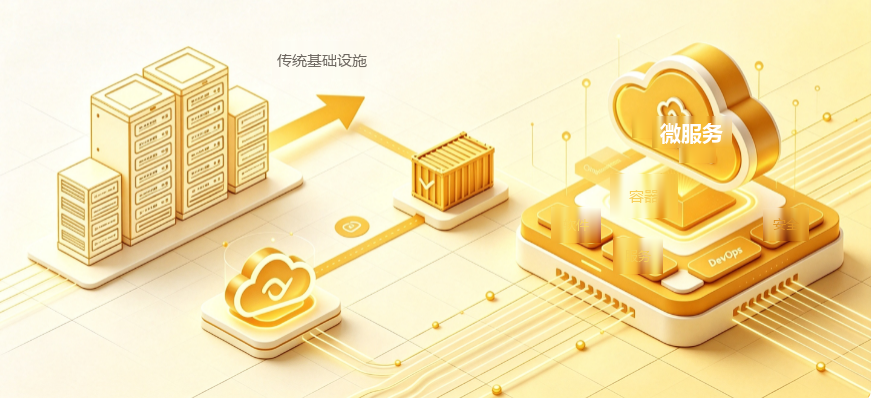
图 5:传统基础设施向云原生架构迁移
5. 从 AI 助手到智能体银行
生成式 AI 让银行认识了“副驾驶”(Copilot):帮助员工进行搜索、总结、撰写和分析的系统。智能体 AI(Agentic AI)则指向更为根本的变革。智能体有望在工作流中协调多个步骤——收集信息、应用规则、与系统交互,并在既定权限内发起行动。在银行业,这最终可能影响从客户服务、欺诈调查到支付运营、对账、合规和技术交付的方方面面。但更高的自主性也带来了新的要求:治理必须成为架构的一部分。身份、权限、可审计性、可解释性和人工升级机制不能等到以后再补充,而必须在最初就设计到智能银行系统之中。
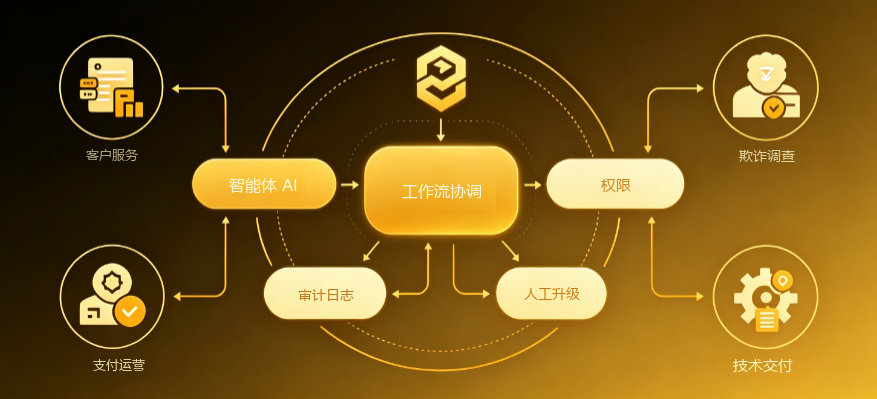
图 6:智能体银行中的工作流
6. 从客户细分到持续个性化
几十年来,银行业一直在对客户进行细分。下一个前沿日益聚焦于对客户情境的持续理解。借助更强大的数据基础和实时决策引擎,银行可以从静态的营销活动转向动态的客户互动——实时响应客户行为、财务状况和客户意图的变化。这是一个微妙但重要的区别。竞争优势可能不再来自拥有更多的客户数据——大多数成熟银行早已掌握了海量数据。优势将来自银行能以多快的速度将这些数据转化为恰当的决策或行动。
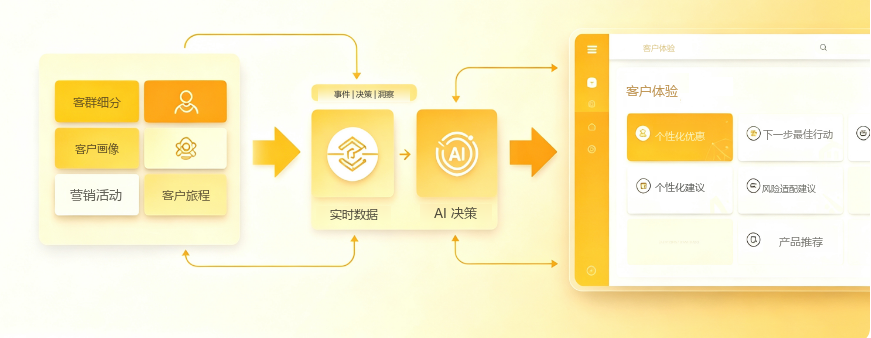
图 7:利用数据和 AI 提供相关、及时且合规的客户互动
7. 从技术平台到银行生态系统
或许最大的架构变革正发生在银行自身之外。银行能力正日益分布在金融科技公司、支付网络、数字钱包、电商平台、云服务商和嵌入式金融平台之中。随着这一生态系统的扩展,银行系统的角色也在发生变化。下一代平台将不再只支撑银行自身的渠道和产品,而是越来越多地需要向合作伙伴安全地开放能力、快速连接外部服务,并支持新形态的货币与交易流。因此,API 优先架构不再仅仅是一项 IT 设计原则,而是成为银行商业模式的一部分。
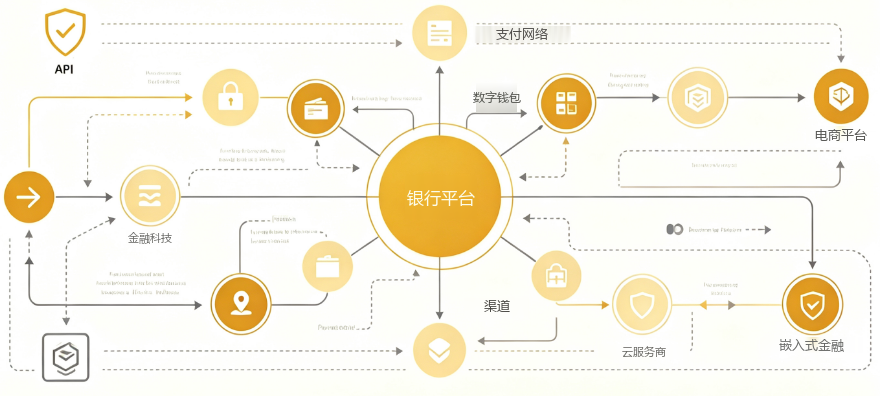
图 8:银行生态系统中的 API 优先架构
这对下一代银行系统意味着什么?
综合来看,这些趋势表明:未来的银行平台将与过去几十年间构建的系统有根本性的不同。它将日益呈现以下特征:可组合而非单体;实时而非批处理导向;API 优先而非内部封闭;云原生而非仅仅托管于云;数据驱动而非流程驱动;AI 赋能——且日益走向智能体化;生态就绪而非以机构为中心。
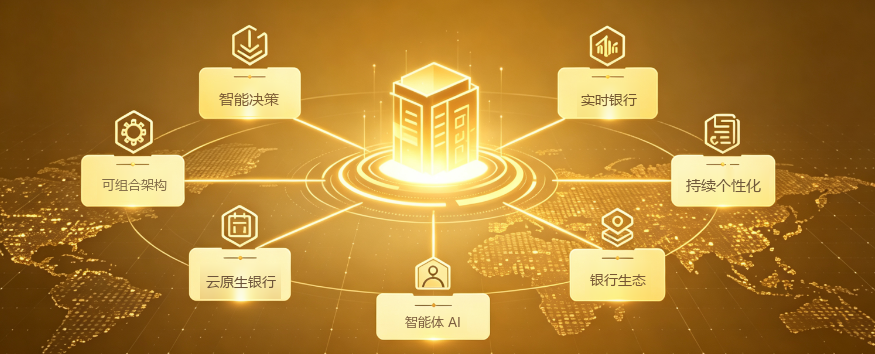
图 9:下一代银行系统的七大塑造要素
这场变革并非由任何单一技术所造就,真正的变化来自这些能力如何协同发挥作用。这也正是 CLPS、QCC 等公司在实践中看到行业演进的方向,他们在银行技术现代化、自动化以及 CAKU 等云原生支付平台方面的工作,正体现了其中诸多架构变革。然而,更宏大的叙事并不在于某一个具体的平台,是在于银行对技术基础设施的期望正在发生根本性变化。多年来,银行系统的首要任务是可靠地记录和处理金融交易,下一代系统仍然需要做到这一点——而且要以更强的韧性和安全性,但它还需要理解情境、编排服务、支持智能决策,并持续适应接下来的变化,这或许最终将成为数字银行与智能银行之间的决定性差异。